- Las personas que han tenido dificultades de pago están más abiertas a la IA en la comunicación con los bancos que quienes no las han tenido.
- Esta mayor apertura a la IA no significa, sin embargo, que quieran renunciar al contacto personal.
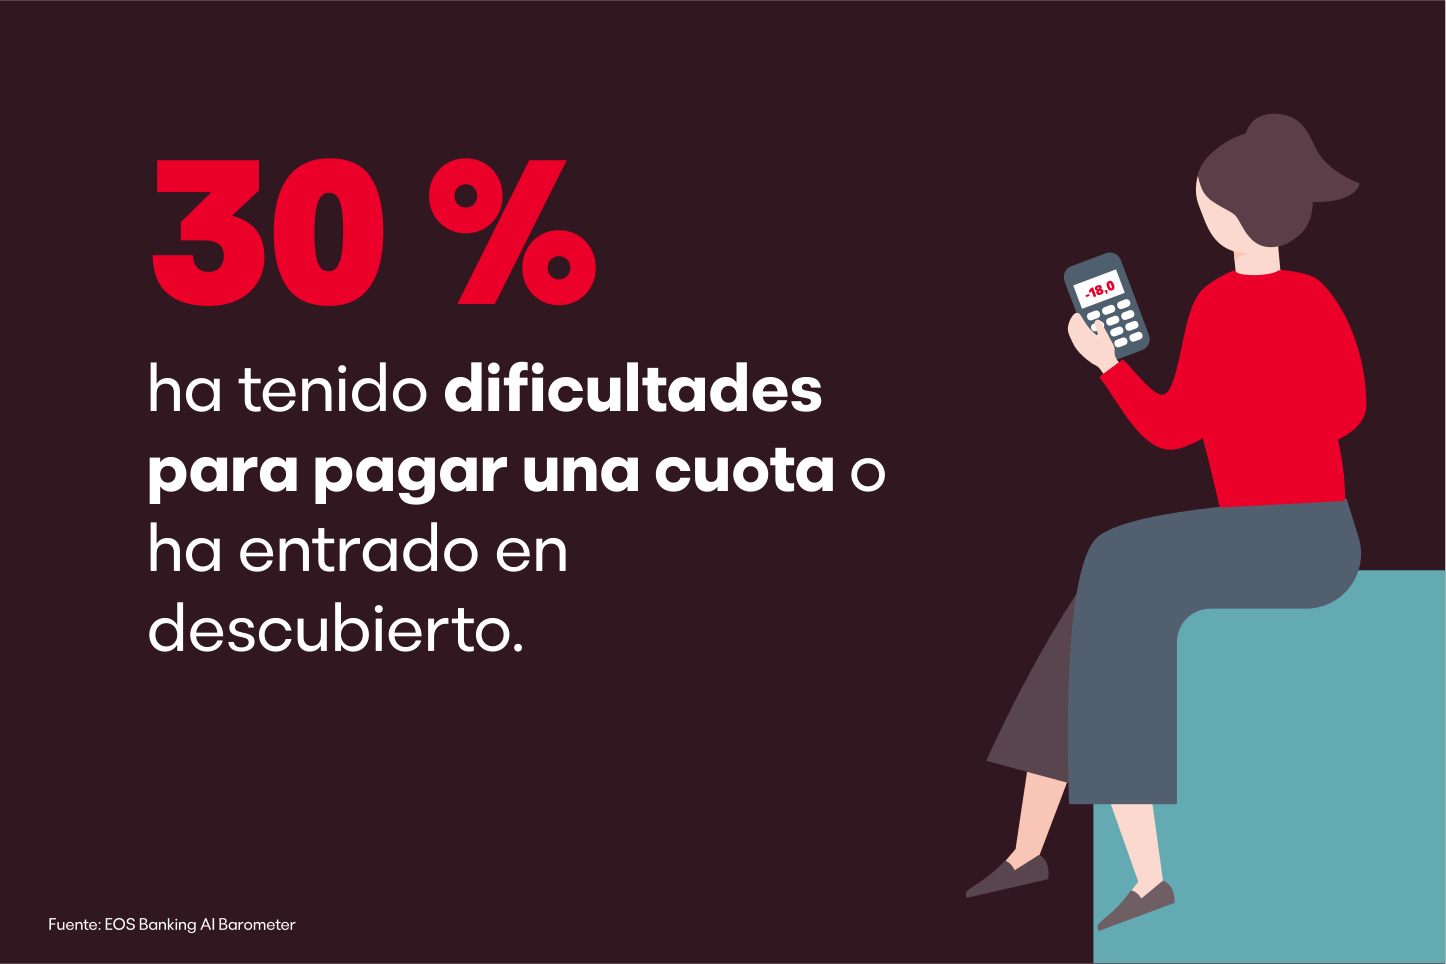
- El 30% de los consumidores ha tenido dificultades de pago con su banco y uno de cada cuatro ya ha tenido contacto con una empresa de gestión de deuda.
Las personas que han tenido dificultades de pago están considerablemente más abiertos a la comunicación bancaria asistida por IA que quienes no han pasado nunca por esa situación. Al mismo tiempo, la mayoría sigue sin querer renunciar al contacto personal con un profesional. Así lo refleja el EOS Banking AI Barometer, que analiza la actitud de los consumidores de once países europeos hacia el uso de la IA en la comunicación bancaria.
Una de las principales conclusiones del estudio es que las dificultades relacionadas con la deuda no son, en absoluto, algo excepcional. El 30% de los encuestados afirma haber tenido problemas para pagar alguna cuota o haber superado su límite de descubierto. Además, una de cada cuatro personas ya ha estado en contacto con una empresa de gestión de deuda. Estos datos muestran que el sobreendeudamiento y las dificultades financieras forman parte de la realidad cotidiana de muchas personas.
¿Cómo valoran las personas con dificultades de pago el uso de la IA en la banca?
Las herramientas digitales de apoyo se valoran especialmente de forma positiva cuando se trata de temas sensibles como la deuda. Esta es una de las conclusiones más interesantes del EOS Banking AI Barometer. Las personas que han tenido dificultades de pago con su banco suelen valorar positivamente la ayuda proactiva: en todos los grupos de edad, valoran las opciones de apoyo basadas en IA más favorablemente que quienes no han vivido una experiencia similar.
¿Qué soluciones de IA quieren de su banco las personas con dificultades de pago?
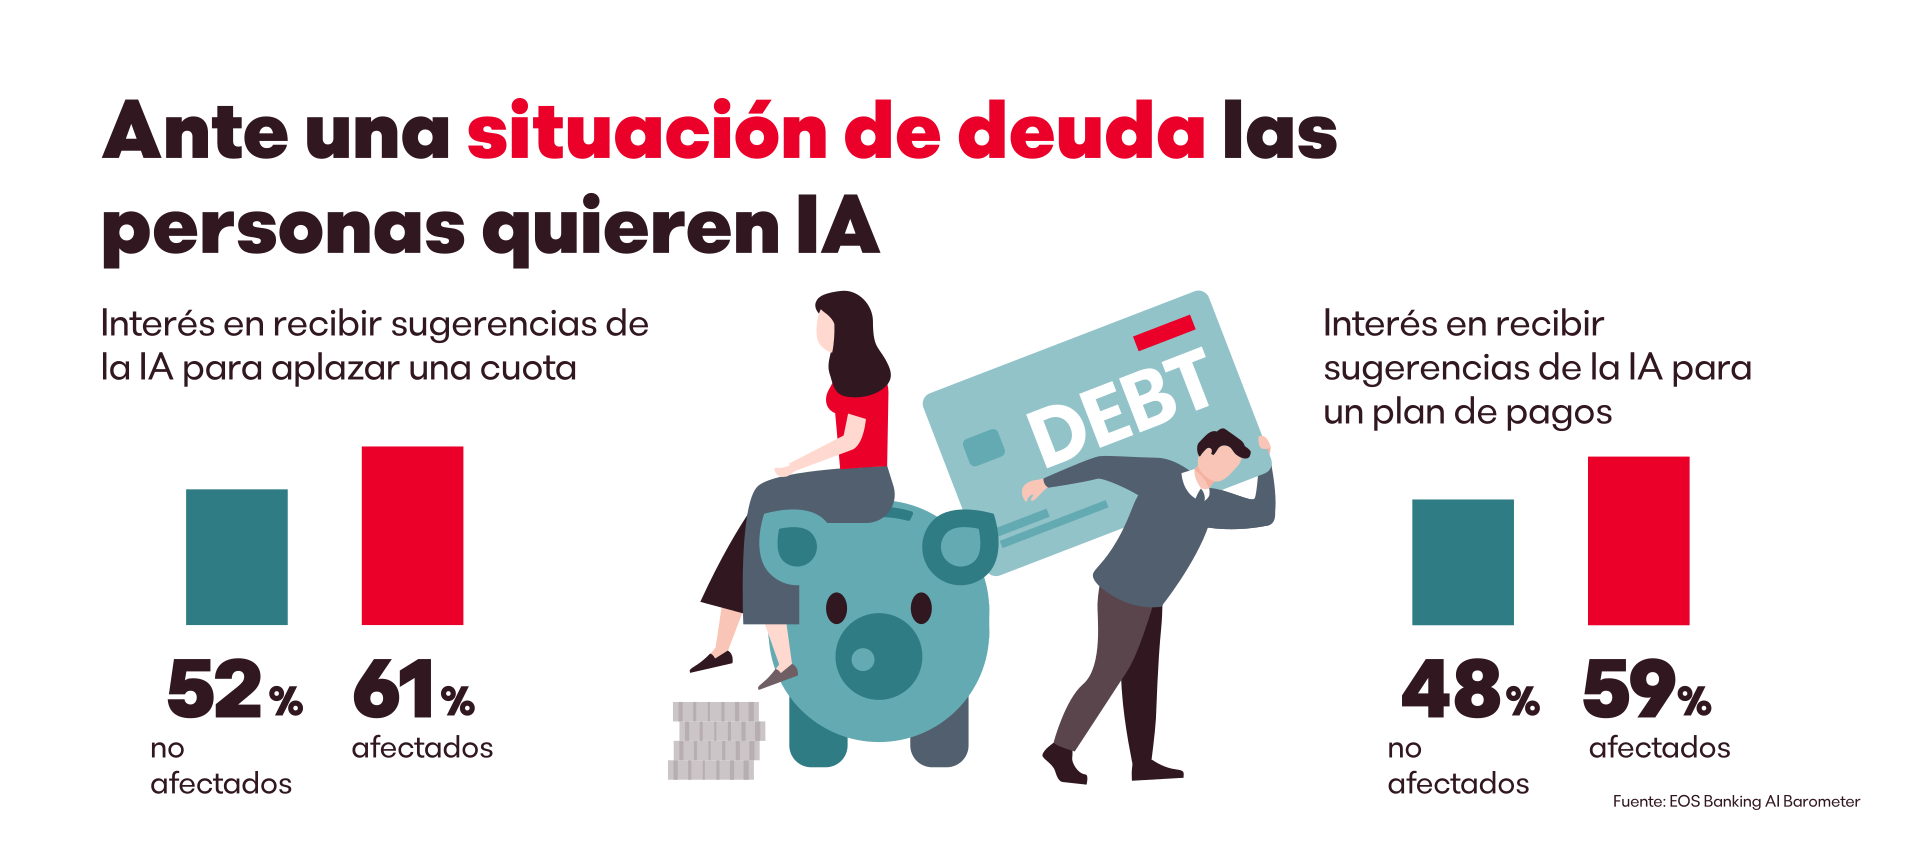
«El 61 % de las personas con dificultades de pago querría que la IA les propusiera aplazar el pago de una cuota, frente a solo el 52 % de quienes no han vivido esta situación», explica Daniela Moaca, Senior Manager IT de EOS en Rumanía. «La facilidad de acceso a una primera ayuda y la sensación de anonimato podrían explicar esta preferencia por una IA proactiva». La aceptación entre las personas con dificultades de pago también es mayor cuando la IA propone un plan de pagos: el 59 % valora positivamente estas propuestas, frente al 48 % de quienes no han tenido dificultades de pago.
Sin embargo, esta mayor apertura a la IA no significa que quieran sustituir por completo el contacto personal. El 80 % de los encuestados que ha tenido dificultades de pago sigue queriendo contar con el apoyo de un profesional cuando aborda este tema sensible con su banco.
¿Qué valoran los consumidores de la interacción con la IA?
Independientemente de si han tenido o no dificultades de pago, cuando se trata de cuestiones sensibles como los problemas económicos o las deudas, el 39 % de los consumidores ya está dispuesto a aceptar la IA como primer punto de contacto en la comunicación con su banco.
El 51% de los clientes bancarios considera que la rapidez y la disponibilidad 24/7 son ventajas clave de la IA. Esta misma tendencia se observa en la gestión de deuda: en EOS, el uso de opciones de pago online y chatbots aumentó del 27,5 % al 33 % durante el último año.
Las personas que han tenido dificultades de pago con su banco valoran especialmente los procesos digitales. De hecho, el 13% podría incluso plantearse comunicarse exclusivamente con una IA. Esto podría deberse a que algunas personas prefieren la distancia y el anonimato que ofrece una solución tecnológica a la hora de abordar cuestiones financieras sensibles. Entre quienes no han tenido dificultades de pago hasta el momento, este porcentaje es de solo el 6%.
¿Qué conclusiones pueden extraer los bancos del estudio de EOS ?
Los resultados sugieren que las ofertas digitales de un banco se valoran, como mínimo, como una vía de entrada a la comunicación accesible y sin barreras. No obstante, el asesoramiento personal sigue siendo importante y deseado. Desde la perspectiva de los bancos, esto puede favorecer modelos híbridos que combinen soluciones digitales modernas con asistencia personal.
Para el estudio EOS Banking AI Barometer – Cómo se siente realmente Europa respecto a la IA en la banca, se encuestó a 4.400 personas de once países europeos (Bulgaria, Croacia, Francia, Alemania, Grecia, Polonia, Portugal, Rumanía, Eslovenia, España y Suiza; 400 encuestados por país) sobre su actitud hacia la inteligencia artificial en la comunicación bancaria. Los datos se recopilaron en julio de 2026 y los participantes fueron clientes bancarios de entre 18 y 65 años. El estudio se realizó online con una muestra representativa de la población.
¿Quieres saber más sobre el último estudio de EOS? Ponte en contacto con nosotros.
Carina Bonde
Corporate Communications & Marketing
Teléfono: + 49 173 2979331
Explora más de EOS