- Azok, akik már fizetési nehézségekkel küzdöttek, nyitottabbak az MI banki kommunikációban való alkalmazására, mint akiknek nem volt ilyen tapasztalatuk
- Az MI iránti nyitottság ugyanakkor nem jelenti azt, hogy az emberi kapcsolattartást fel kellene váltani
- A fogyasztók 30 százaléka már tapasztalt fizetési nehézségeket a bankjánál, és minden negyedik ember kapcsolatba került már követeléskezelő vállalattal
Azok, akik már kerültek fizetési nehézségekbe, lényegesen nyitottabbak a bankok mesterséges intelligenciával támogatott kommunikációjára, mint azok, akiknek nem volt ilyen tapasztalatuk. Ugyanakkor az érintettek többsége nem szeretne lemondani a személyes ügyintézőkről. Ez derül ki az EOS Banking AI Barometer tanulmányból, amelyben összesen tizenegy európai ország fogyasztóit kérdezték meg a bankokkal folytatott kommunikációban alkalmazott mesterséges intelligenciához való viszonyukról.
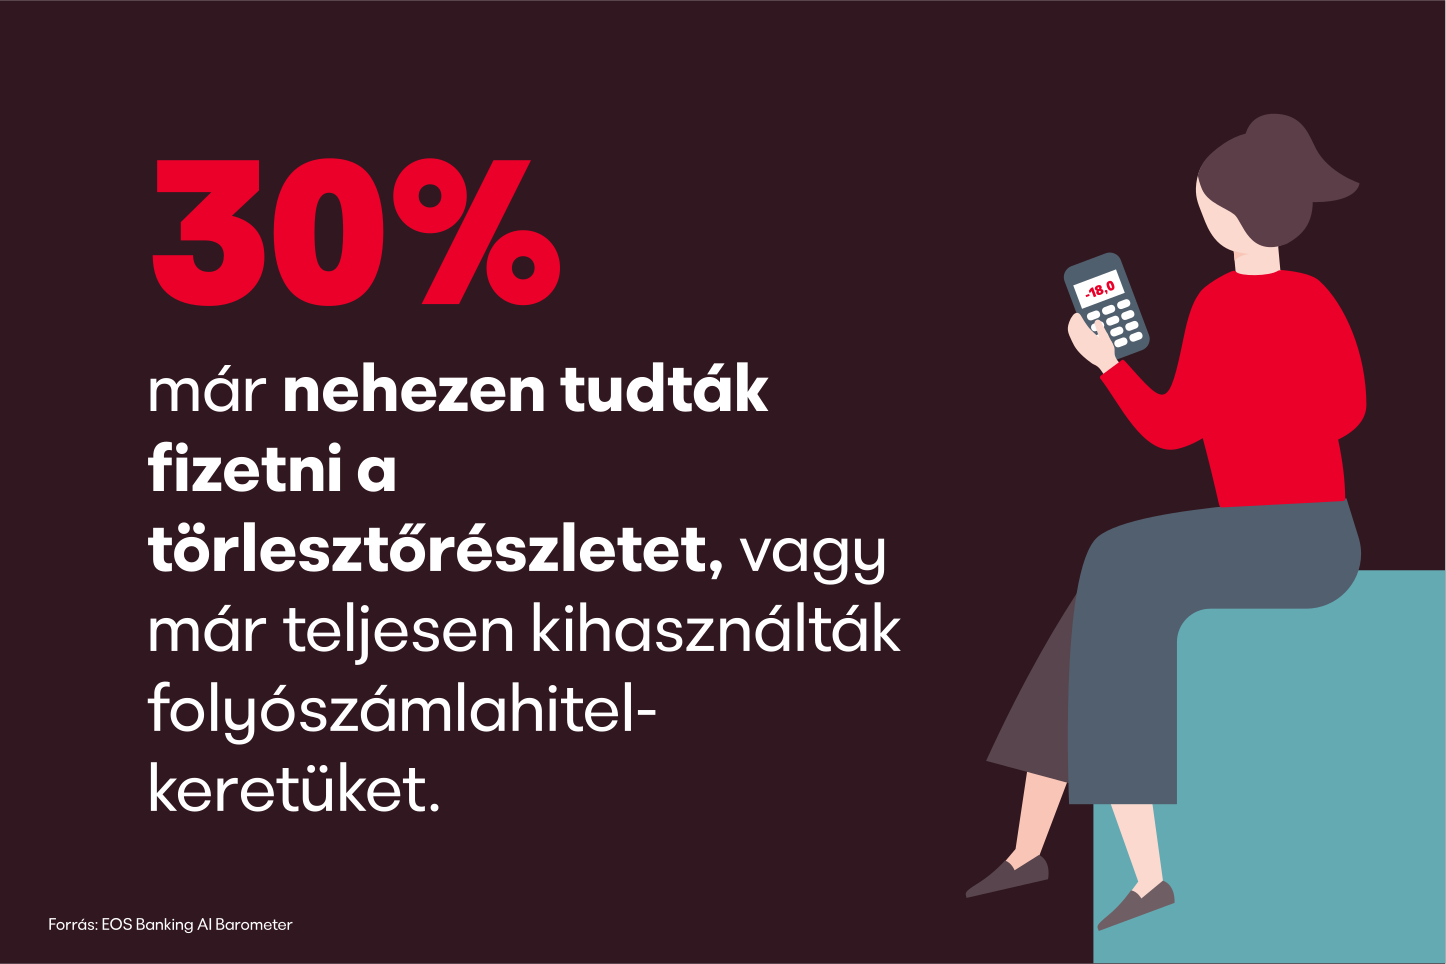
A tanulmány egyik fontos megállapítása, hogy az adóssággal kapcsolatos tapasztalat nem kivételes jelenség. A megkérdezettek 30 százaléka számolt be arról, hogy már volt nehézsége egy törlesztőrészlet kifizetésével, vagy túllépte a folyószámlahitel-keretét. Minden negyedik ember kapcsolatba került már követeléskezelő vállalattal. Ez is mutatja, hogy a túlzott eladósodás és az anyagi nehézségek sokak mindennapjait érintik.
Hogyan értékelik az érintettek az MI alkalmazását a bankoknál?
Éppen az olyan érzékeny témákban, mint az adósság, különösen kedvezően ítélik meg a digitális segítségnyújtási lehetőségeket. Ez az EOS Banking AI Barometer egyik figyelemre méltó eredménye. Azok, akiknek már voltak fizetési nehézségeik a bankjukkal szemben, gyakran proaktív segítséget igényelnek: minden korcsoportban kedvezőbben értékelik az MI által kínált segítséget, mint a hasonló tapasztalattal nem rendelkezők.
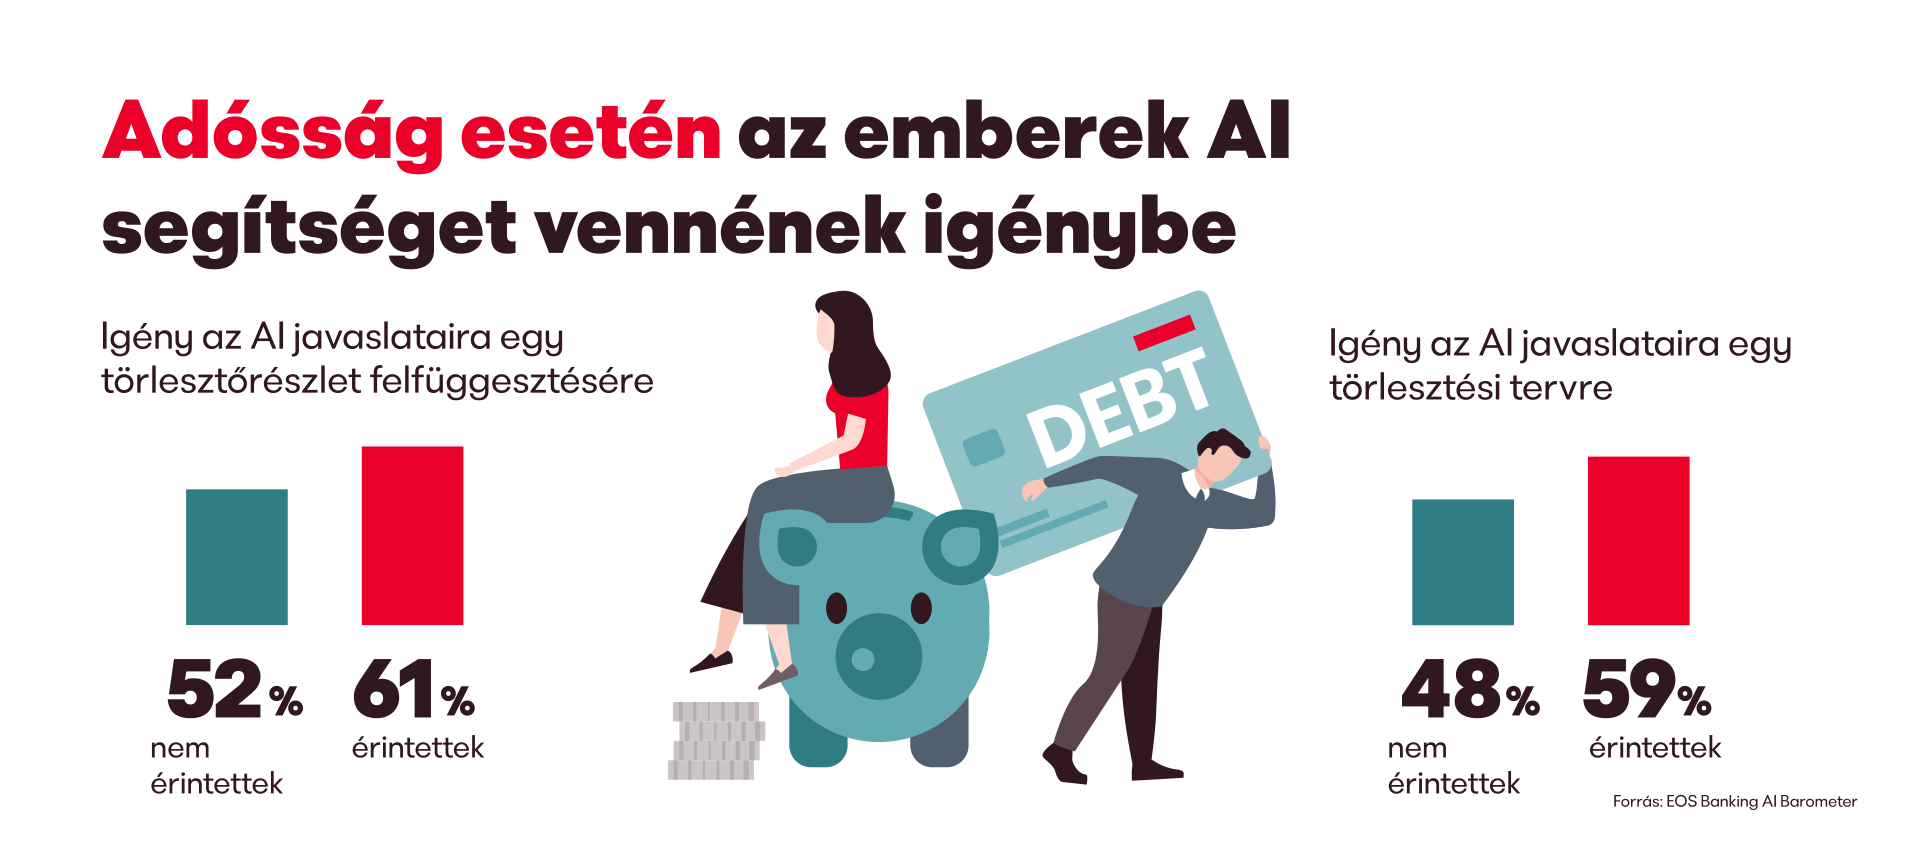
Milyen MI-alapú ajánlatokat várnak bankjuktól a fizetési nehézségekkel küzdők?
„Az érintettek 61 százaléka szeretné, ha az MI javasolná egy törlesztőrészlet fizetésének szüneteltetését – a nem érintettek körében ez az arány csupán 52 százalék” – magyarázza Daniela Moaca, az EOS romániai vállalatának vezető IT-menedzsere. „Az első, könnyen hozzáférhető segítség és az anonimitás érzete is indokolhatja a proaktív MI iránti igényt.” Az MI által javasolt törlesztési tervet is többen fogadják kedvezően az érintettek közül: 59 százalékuk értékeli pozitívan az ilyen javaslatokat, szemben a nem érintettek 48 százalékával.
Az MI iránti nagyobb nyitottság azonban nem jelenti azt, hogy az emberek teljesen helyettesíteni szeretnék a személyes kapcsolatot. A korábban fizetési nehézségekkel szembesülők 80 százaléka emberi közreműködést szeretne, amikor erről az érzékeny témáról beszél a bankjával.
Mit értékelnek a fogyasztók az MI-vel való kapcsolattartásban?
Függetlenül attól, hogy valakinek voltak-e már fizetési nehézségei a bankjával szemben: ha pénzügyi szorult helyzetről vagy adósságról van szó, a fogyasztók 39 százaléka már ma is elfogadja az MI-t bankja ügyfélkommunikációjában első kapcsolattartási pontként.
A banki ügyfelek 51 százaléka az MI előnyei között tartja számon a gyorsaságot és a napi 24 órás, heti 7 napos elérhetőséget. A követeléskezelésben is ezt tapasztaljuk: az EOS-nál az online fizetési lehetőségek és chatbotok használata az elmúlt évben 27,5 százalékról 33 százalékra emelkedett.
Különösen azok értékelik a digitális folyamatokat, akik már tapasztaltak fizetési nehézségeket a bankjukkal szemben. Közülük 13 százalék akár azt is el tudná képzelni, hogy kizárólag mesterséges intelligenciával kommunikáljon. Ennek oka lehet, hogy egyesek érzékeny pénzügyi kérdésekben előnyben részesítik a technikai megoldás nyújtotta távolságtartást és anonimitást. Azok körében, akik még nem szembesültek fizetési nehézségekkel, ez az arány mindössze 6 százalék.
Milyen következtetéseket vonhatnak le a bankok az EOS tanulmányából?
Az eredmények arra utalnak, hogy a bankok digitális szolgáltatásait legalábbis könnyen elérhető belépési pontként értékelik a kommunikációhoz. A személyes tanácsadás azonban továbbra is fontos és kívánatos. Banki szempontból ez a modern digitális szolgáltatásokat személyes támogatással ötvöző hibrid modellek mellett szólhat.
Az EOS Banking AI Barometer – Mit gondol valójában Európa a mesterséges intelligenciáról a banki szolgáltatásokban című tanulmány keretében tizenegy európai országban (Bulgária, Horvátország, Franciaország, Németország, Görögország, Lengyelország, Portugália, Románia, Szlovénia, Spanyolország és Svájc) összesen 4400 embert, országonként 400 főt kérdeztek meg a mesterséges intelligencia banki kommunikációban való alkalmazásáról. Az adatfelvétel 2026 júliusában történt, a célcsoportot 18 és 65 év közötti banki ügyfelek alkották. A felmérést online, a lakosságra nézve reprezentatív módon végezték.
Szeretne többet megtudni az EOS aktuális tanulmányáról? Vegye fel velünk a kapcsolatot!
Carina Bonde
Corporate Communications & Marketing
Telefon: + 49 173 2979331
Fedezzen fel többet az EOS-tól