- Les personnes ayant rencontré des difficultés de paiement sont plus ouvertes à l’IA dans les échanges avec les banques que celles qui n’en ont pas connu
- Cette ouverture à l’IA ne signifie toutefois pas que le contact humain doive être remplacé
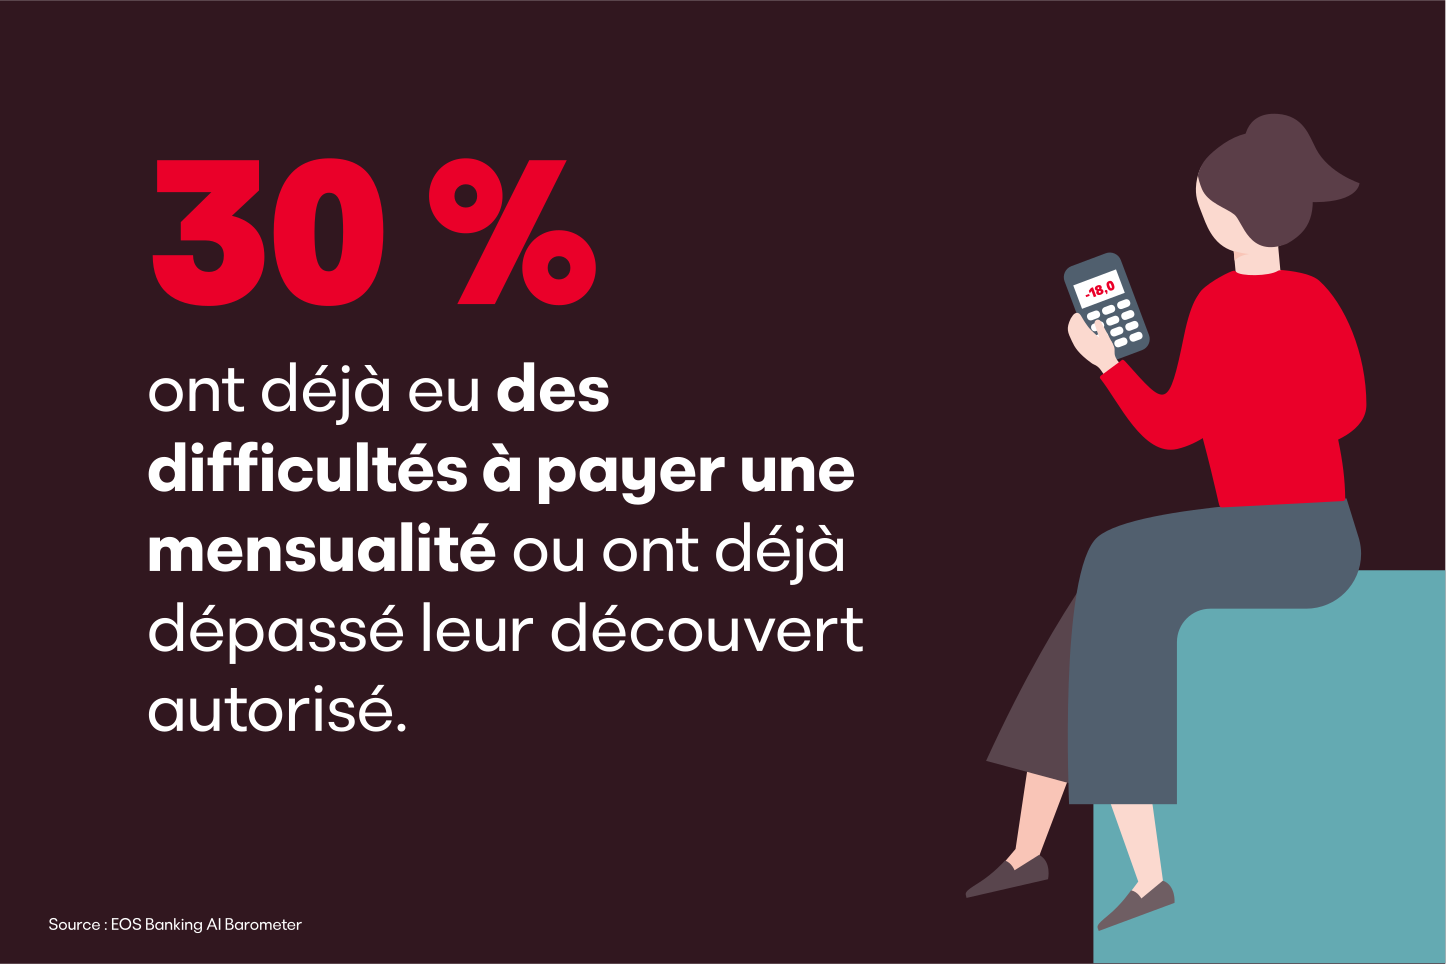
- 30 % des consommateurs ont déjà rencontré des difficultés de paiement auprès de leur banque ; une personne sur quatre a déjà été en contact avec une société de recouvrement
Les personnes ayant déjà rencontré des difficultés de paiement se montrent nettement plus ouvertes à une communication bancaire assistée par l’IA que celles qui n’en ont pas fait l’expérience. Dans le même temps, la plupart des personnes concernées ne souhaitent pas renoncer à un interlocuteur humain. C’est ce que révèle l’EOS Banking AI Barometer, une étude qui a interrogé des consommateurs de onze pays européens sur leur attitude à l’égard de l’IA dans les échanges avec les banques.
L’un des principaux enseignements de cette étude est que l’expérience de l’endettement n’a rien d’exceptionnel. 30 % des personnes interrogées déclarent avoir déjà eu des difficultés à payer une échéance ou avoir dépassé leur autorisation de découvert. Une personne sur quatre a également déjà été en contact avec une société de recouvrement. Cela montre clairement que le surendettement et les difficultés financières font partie des réalités auxquelles de nombreuses personnes sont confrontées au quotidien.
Comment les personnes concernées évaluent-elles l’utilisation de l’IA dans les banques ?
C’est précisément sur un sujet aussi sensible que l’endettement que les dispositifs d’aide numériques sont accueillis particulièrement favorablement. Il s’agit de l’un des enseignements marquants de l’EOS Banking AI Barometer. Les personnes ayant déjà rencontré des difficultés de paiement auprès de leur banque souhaitent souvent bénéficier d’une assistance proactive : dans toutes les tranches d’âge, elles évaluent plus positivement les propositions d’aide par IA que les personnes sans expérience comparable.
Quelles solutions d’IA les personnes en difficulté de paiement attendent-elles de leur banque ?
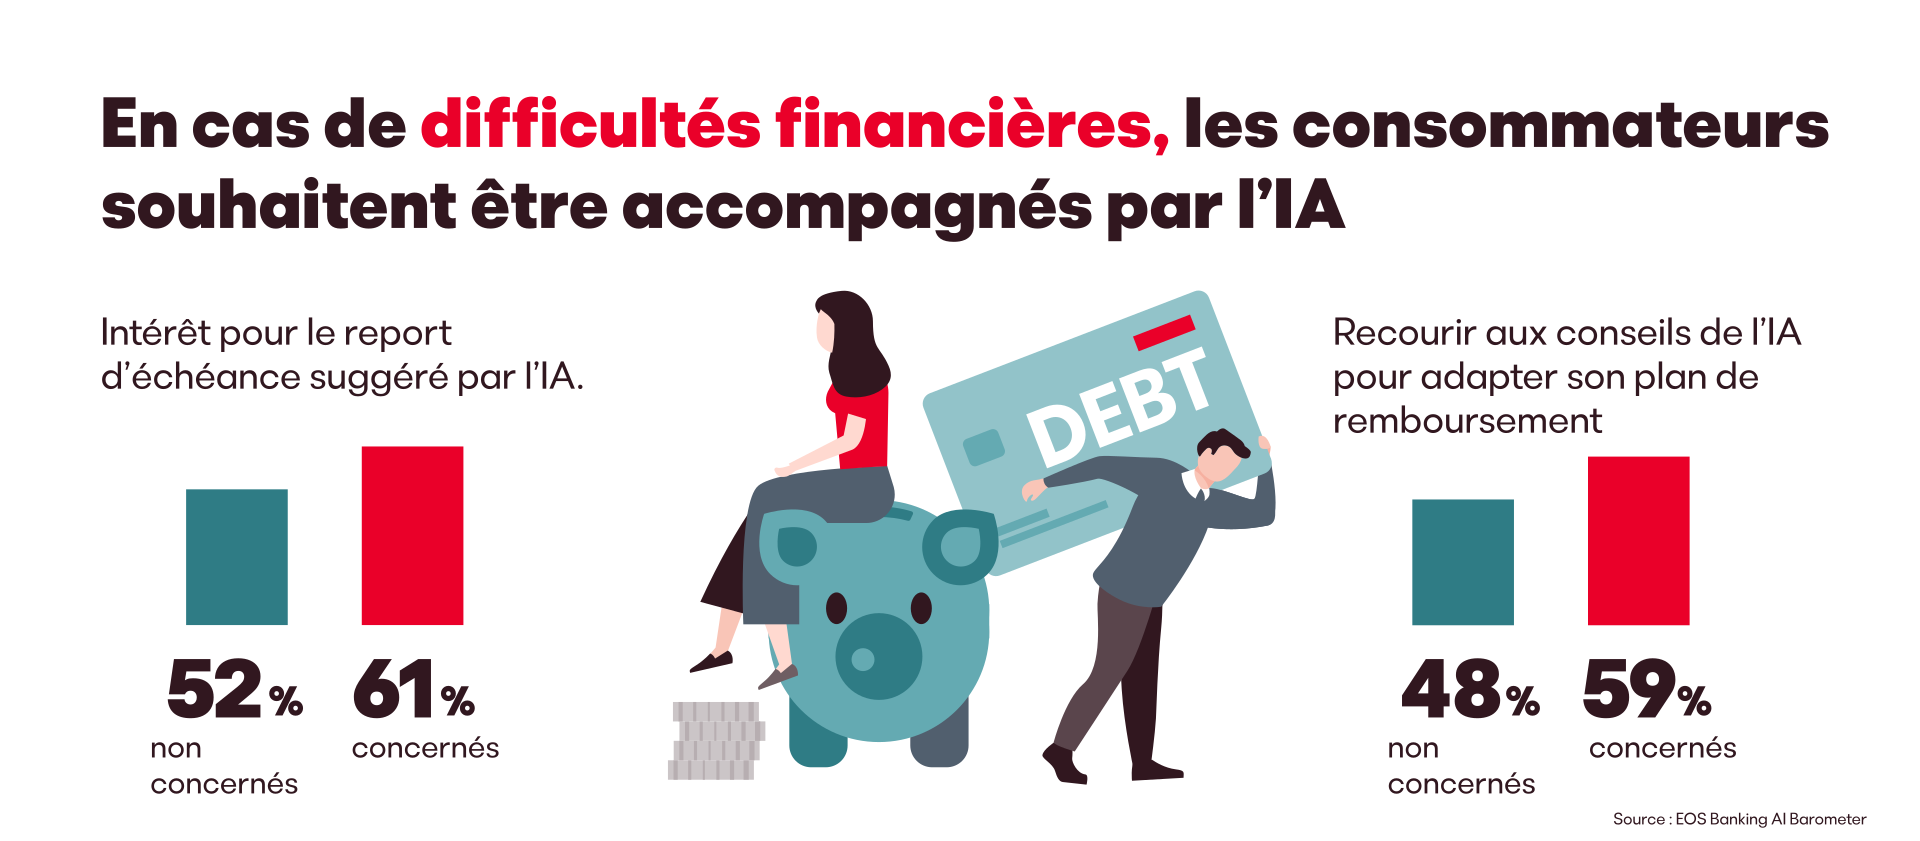
« 61 % des personnes concernées souhaiteraient que l’IA leur propose de suspendre une mensualité, contre seulement 52 % des personnes non concernées », explique Daniela Moaca, Senior Manager IT chez EOS en Roumanie. « Un premier soutien facilement accessible et le sentiment d’anonymat pourraient expliquer ce souhait d’une IA proactive. » L’adhésion aux recommandations de l’IA concernant un plan de remboursement est également plus forte chez les personnes concernées : 59 % jugent ces propositions positivement, contre 48 % des personnes non concernées.
Cette plus grande ouverture à l’IA ne signifie toutefois pas que les personnes souhaitent remplacer entièrement le contact humain. 80 % des répondants ayant déjà rencontré des difficultés de paiement souhaitent qu’un interlocuteur humain intervienne lorsqu’ils abordent ce sujet délicat avec leur banque.
Qu’apprécient les consommateurs dans les échanges avec l’IA ?
Qu’ils aient ou non déjà rencontré des difficultés de paiement auprès de leur banque, 39 % des consommateurs acceptent aujourd’hui que l’IA constitue leur premier point de contact avec le service clientèle de leur banque lorsqu’il s’agit d’un sujet sensible tel que des difficultés financières ou des dettes.
51 % des clients des banques considèrent la rapidité et la disponibilité 24 heures sur 24 et 7 jours sur 7 comme des avantages de l’IA. Nous observons la même tendance dans le recouvrement : chez EOS, l’utilisation des solutions de paiement en ligne et des chatbots est passée de 27,5 % à 33 % au cours de l’année écoulée.
Les personnes ayant déjà connu des difficultés de paiement auprès de leur banque apprécient particulièrement les processus numériques. 13 % d’entre elles pourraient même envisager de communiquer exclusivement avec une IA. Cela pourrait s’expliquer par le fait que certaines personnes préfèrent la distance et l’anonymat d’une solution technique lorsqu’elles abordent des questions financières sensibles. Chez les personnes n’ayant encore jamais rencontré de difficultés de paiement, cette proportion n’est que de 6 %.
Quelles conclusions les banques peuvent-elles tirer de l’étude EOS ?
Les résultats suggèrent que les services numériques proposés par une banque sont appréciés, au minimum, comme un premier moyen de communication facilement accessible. Le conseil personnalisé reste cependant important et souhaité. Du point de vue des banques, cela plaide en faveur de modèles hybrides associant des services numériques modernes à un accompagnement humain.
Pour l’étude EOS Banking AI Barometer – Ce que l’Europe pense réellement de l’IA dans le secteur bancaire, 4 400 personnes ont été interrogées dans onze pays européens (Bulgarie, Croatie, France, Allemagne, Grèce, Pologne, Portugal, Roumanie, Slovénie, Espagne et Suisse, à raison de 400 répondants par pays) sur leur attitude à l’égard de l’intelligence artificielle dans la communication bancaire. Les données ont été recueillies en juillet 2026 auprès de clients bancaires âgés de 18 à 65 ans. L’enquête a été réalisée en ligne à partir d’un échantillon représentatif de la population.
Vous souhaitez en savoir plus sur la dernière étude EOS ? N’hésitez pas à nous contacter.
Carina Bonde
Corporate Communications & Marketing
Tél.: + 49 173 2979331
Explorez davantage EOS