- Όσοι έχουν αντιμετωπίσει δυσκολίες στις πληρωμές είναι πιο ανοιχτοί στη χρήση της ΑΙ στην επικοινωνία με τις τράπεζες, σε σχέση με όσους δεν έχουν αντίστοιχη εμπειρία.
- Ωστόσο, η δεκτικότητα απέναντι στην AI δεν σημαίνει ότι οι καταναλωτές επιθυμούν την αντικατάσταση της προσωπικής επαφής.
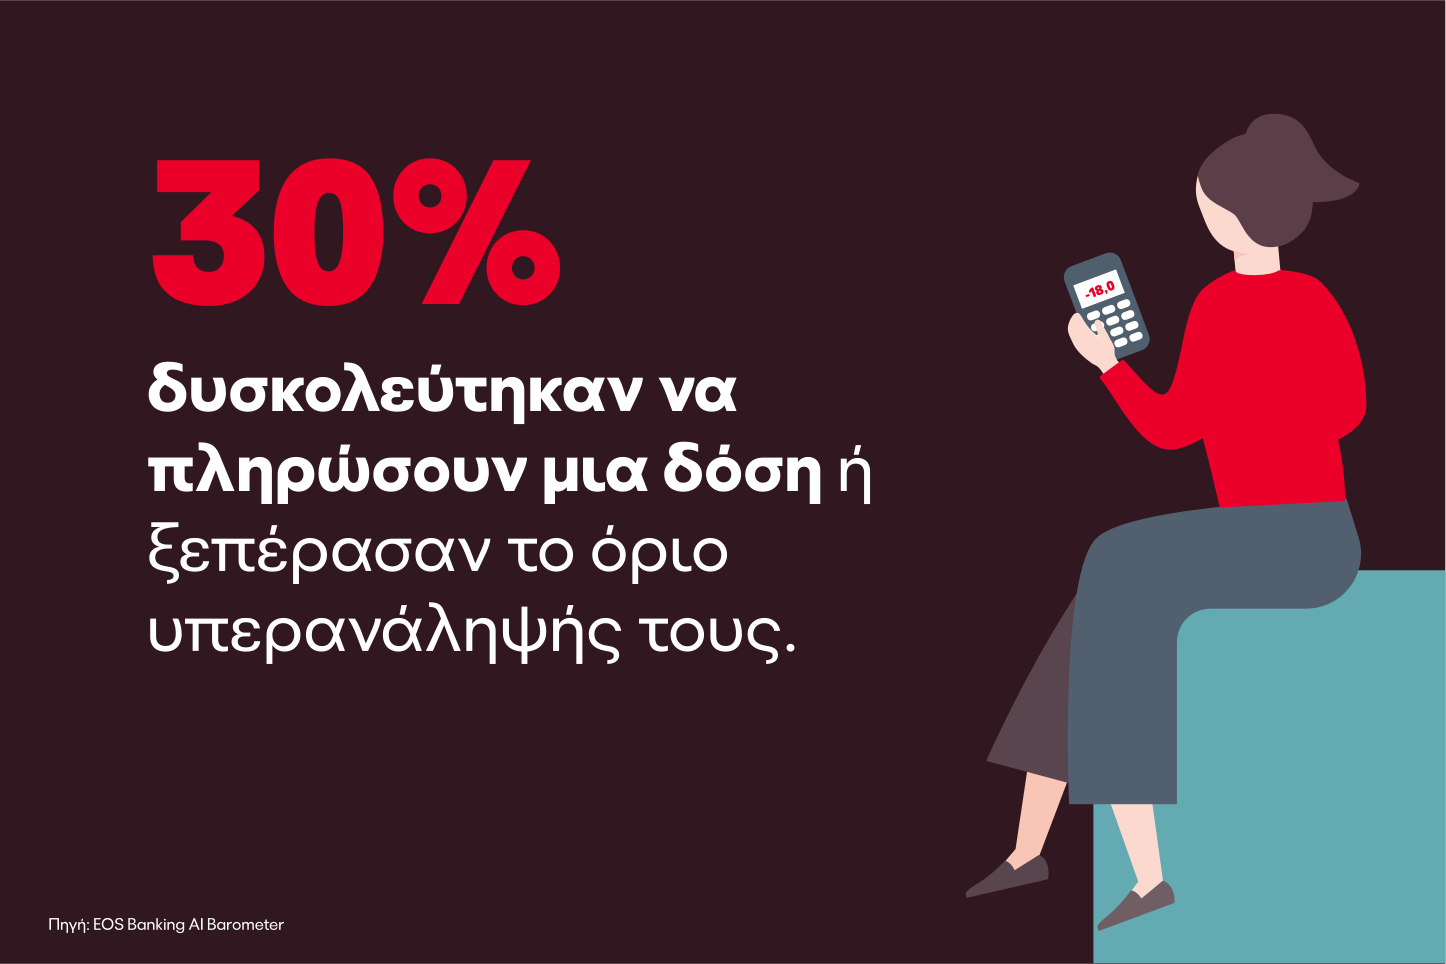
- Το 30% των καταναλωτών έχει αντιμετωπίσει δυσκολίες στις πληρωμές προς την τράπεζά του, ενώ ένας στους τέσσερις έχει ήδη έρθει σε επαφή με εταιρεία διαχείρισης απαιτήσεων.
Τα άτομα που έχουν αντιμετωπίσει δυσκολίες στις πληρωμές τους είναι αισθητά πιο ανοιχτά στην επικοινωνία με τις τράπεζες μέσω AI, σε σύγκριση με όσα δεν είχαν αντίστοιχη εμπειρία. Παράλληλα, η πλειονότητα εξακολουθεί να μην επιθυμεί την κατάργηση της προσωπικής επαφής με έναν εξειδικευμένο εκπρόσωπο. Αυτό αναδεικνύει το EOS Banking AI Barometer, το οποίο κατέγραψε τις απόψεις καταναλωτών σε έντεκα ευρωπαϊκές χώρες σχετικά με τη χρήση της AI στην τραπεζική επικοινωνία.
Ένα σημαντικό συμπέρασμα της έρευνας είναι ότι η ύπαρξη οικονομικών εκκρεμοτήτων δεν αποτελεί σε καμία περίπτωση εξαίρεση. Το 30% των ερωτηθέντων δήλωσε ότι στο παρελθόν δυσκολεύτηκε να αποπληρώσει κάποια δόση ή είχε υπερβεί το πιστωτικό του όριο. Επιπλέον, ένας στους τέσσερις έχει ήδη έρθει σε επαφή με εταιρεία διαχείρισης απαιτήσεων. Το στοιχείο αυτό δείχνει ξεκάθαρα ότι η υπερχρέωση και οι οικονομικές πιέσεις αποτελούν προκλήσεις που πολλοί άνθρωποι αντιμετωπίζουν στην καθημερινότητά τους.
Πώς αξιολογούν τη χρήση της ΑΙ στον τραπεζικό τομέα όσοι έχουν αντιμετωπίσει δυσκολίες στις πληρωμές;
Τα ψηφιακά εργαλεία υποστήριξης αξιολογούνται ιδιαίτερα θετικά όταν πρόκειται για ευαίσθητα ζητήματα, όπως οι οφειλές. Αυτό είναι ένα από τα πιο ενδιαφέροντα ευρήματα του EOS Banking AI Barometer. Όσοι έχουν βρεθεί αντιμέτωποι με δυσκολίες πληρωμών προς την τράπεζά τους συχνά βλέπουν θετικά την προληπτική υποστήριξη: σε όλες τις ηλικιακές ομάδες, αξιολογούν τις λύσεις υποστήριξης μέσω AI αισθητά πιο θετικά σε σχέση με όσους δεν είχαν αντίστοιχη εμπειρία.
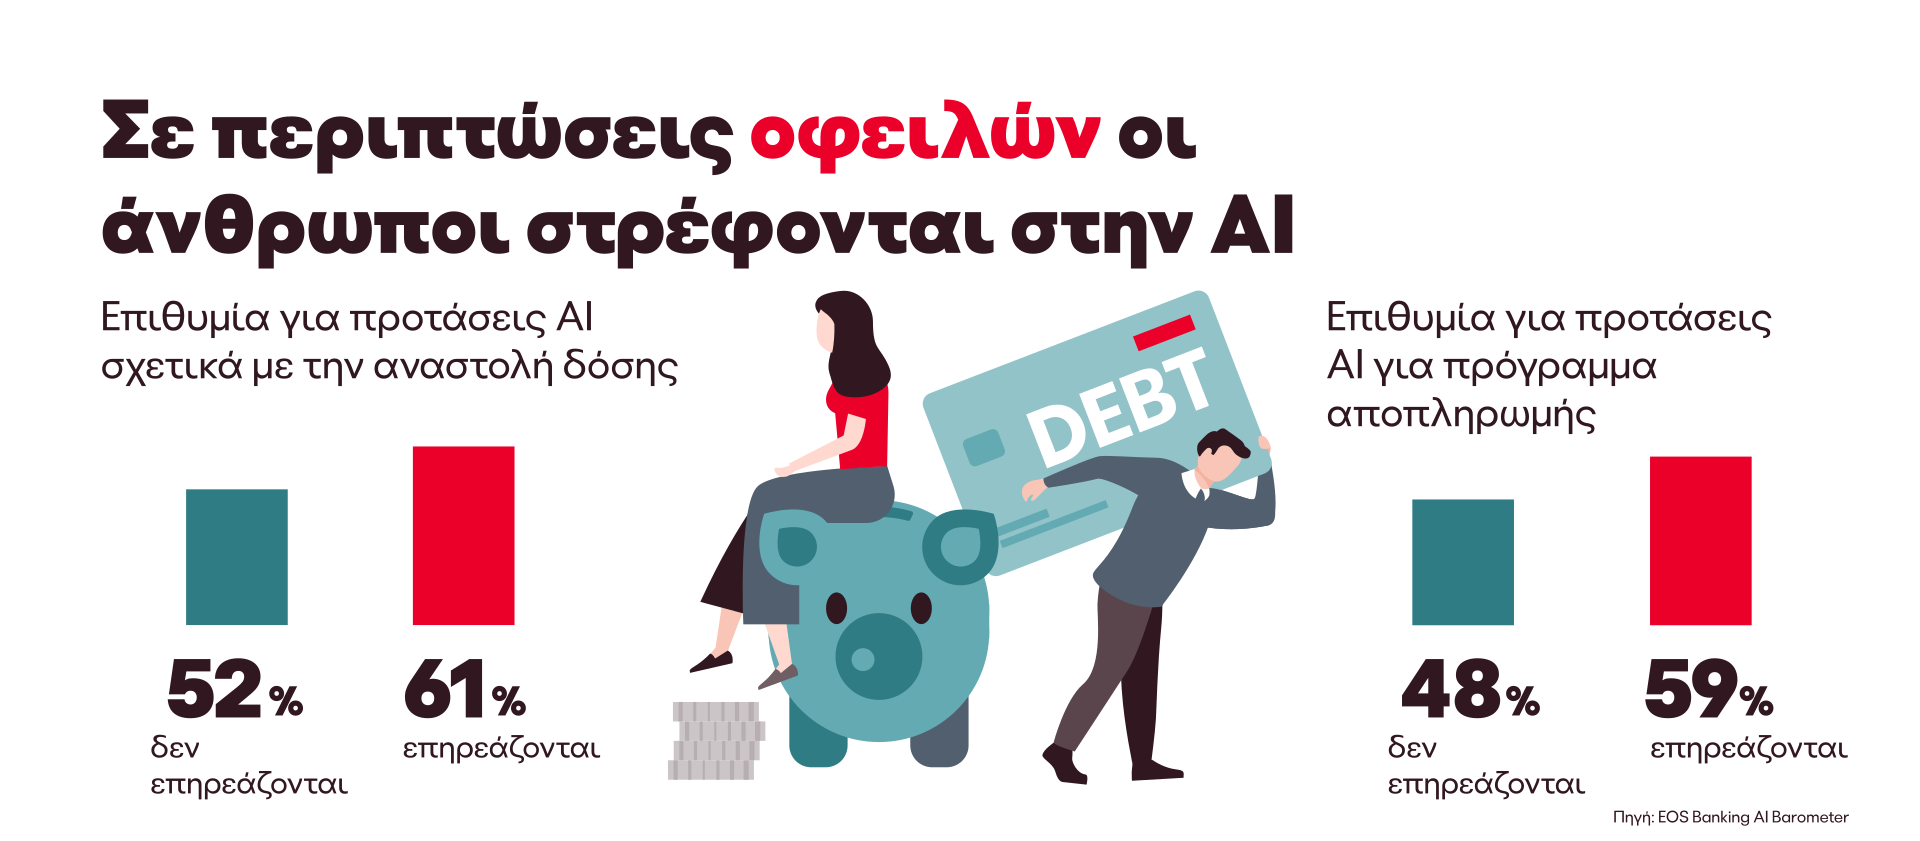
Τι είδους υπηρεσίες ΑΙ επιθυμούν από την τράπεζά τους όσοι αντιμετωπίζουν δυσκολίες πληρωμών;
«Το 61% όσων έχουν αντιμετωπίσει δυσκολίες στις πληρωμές θα ήθελε η ΑΙ να του προτείνει την αναστολή καταβολής μιας δόσης – έναντι μόλις 52% όσων δεν έχουν ανάλογη εμπειρία», εξηγεί η Daniela Moaca, Senior Manager IT στην EOS Ρουμανίας. ««Η άμεση, εύκολη αρχική εξυπηρέτηση και η αίσθηση ανωνυμίας ενδέχεται να είναι οι λόγοι πίσω από αυτή την προτίμηση για προληπτική υποστήριξη μέσω AI». Η αποδοχή όσων αντιμετωπίζουν οικονομικές πιέσεις είναι επίσης μεγαλύτερη όσον αφορά τις προτάσεις της AI για διακανονισμό δόσεων: το 59% βλέπει θετικά αυτές τις εισηγήσεις, έναντι 48% όσων δεν είχαν δυσκολίες πληρωμών.
Ωστόσο, η μεγάλη αποδοχή της AI δεν σημαίνει ότι οι καταναλωτές επιθυμούν την πλήρη κατάργηση της προσωπικής επαφής. Το 80% των ερωτηθέντων που έχουν βρεθεί αντιμέτωποι με οικονομικές δυσκολίες εξακολουθεί να επιθυμεί την παρουσία ενός εξειδικευμένου εκπροσώπου κατά τη συζήτηση τόσο ευαίσθητων θεμάτων με την τράπεζα.
Τι εκτιμούν οι καταναλωτές στην αλληλεπίδραση με την ΑΙ;
Ανεξάρτητα από το αν έχουν αντιμετωπίσει προσωπικά οικονομικές δυσκολίες ή όχι, όταν πρόκειται για ευαίσθητα ζητήματα όπως τα οικονομικά προβλήματα ή οι οφειλές, το 39% των καταναλωτών είναι ήδη έτοιμο να δεχθεί την AI ως πρώτο σημείο επαφής στην επικοινωνία με την τράπεζά του.
Το 51% των πελατών τραπεζών θεωρεί την ταχύτητα και τη διαθεσιμότητα όλο το 24ωρο, επτά ημέρες την εβδομάδα, ως βασικά πλεονεκτήματα της AI. Την ίδια τάση παρατηρούμε και στη διαχείριση απαιτήσεων: στην EOS, η χρήση επιλογών online πληρωμών και chatbots αυξήθηκε από 27,5% σε 33% τον τελευταίο χρόνο.
Όσοι έχουν αντιμετωπίσει δυσκολίες πληρωμών προς την τράπεζά τους εκτιμούν ιδιαίτερα τις ψηφιακές διαδικασίες. Το 13% εξ΄ αυτών θα μπορούσε μάλιστα να φανταστεί ότι επικοινωνεί αποκλειστικά με ΑΙ. Αυτό ίσως οφείλεται στο γεγονός ότι ορισμένοι προτιμούν την απόσταση και την ανωνυμία μιας τεχνολογικής λύσης όταν διαχειρίζονται ευαίσθητα οικονομικά θέματα. Το αντίστοιχο ποσοστό μεταξύ όσων δεν είχαν μέχρι τώρα δυσκολίες πληρωμών είναι μόλις 6%.
Ποια συμπεράσματα μπορούν να αντλήσουν οι τράπεζες από τη έρευνα της EOS;
Τα αποτελέσματα δείχνουν ότι οι ψηφιακές υπηρεσίες μιας τράπεζας εκτιμώνται τουλάχιστον ως εύκολα προσβάσιμο πρώτο βήμα επικοινωνίας. Ωστόσο, η προσωπική συμβουλευτική παραμένει εξίσου σημαντική και επιθυμητή. Για τις τράπεζες, αυτό ενισχύει την ανάγκη για υβριδικά μοντέλα που συνδυάζουν τις σύγχρονες ψηφιακές λύσεις με την προσωπική εξυπηρέτηση.
Στο πλαίσιο της έρευνας "EOS Banking AI Barometer – Πώς αισθάνεται πραγματικά η Ευρώπη για την ΑΙ στις τραπεζικές υπηρεσίες", ερωτήθηκαν 4.400 άτομα σε έντεκα ευρωπαϊκές χώρες (Βουλγαρία, Κροατία, Γαλλία, Γερμανία, Ελλάδα, Πολωνία, Πορτογαλία, Ρουμανία, Σλοβενία, Ισπανία και Ελβετία, 400 ερωτηθέντες ανά χώρα) για τη στάση τους απέναντι στην τεχνητή νοημοσύνη στην τραπεζική επικοινωνία. Τα δεδομένα συλλέχθηκαν τον Ιούλιο του 2026 και αφορούσαν πελάτες τραπεζών ηλικίας 18 έως 65 ετών. Η μελέτη πραγματοποιήθηκε διαδικτυακά, με αντιπροσωπευτικό δείγμα του πληθυσμού.
Θα θέλατε να μάθετε περισσότερα για την πρόσφατη έρευνα της EOS; Επικοινωνήστε μαζί μας.
Carina Bonde
Corporate Communications & Marketing
Τηλέφωνο: + 49 173 2979331
Εξερευνήστε περισσότερα από την EOS