- Persoanele care s-au confruntat cu dificultăți de plată sunt mai deschise la utilizarea IA în comunicarea cu băncile decât cele fără astfel de experiențe
- Deschiderea față de IA nu înseamnă însă că trebuie înlocuit contactul personal
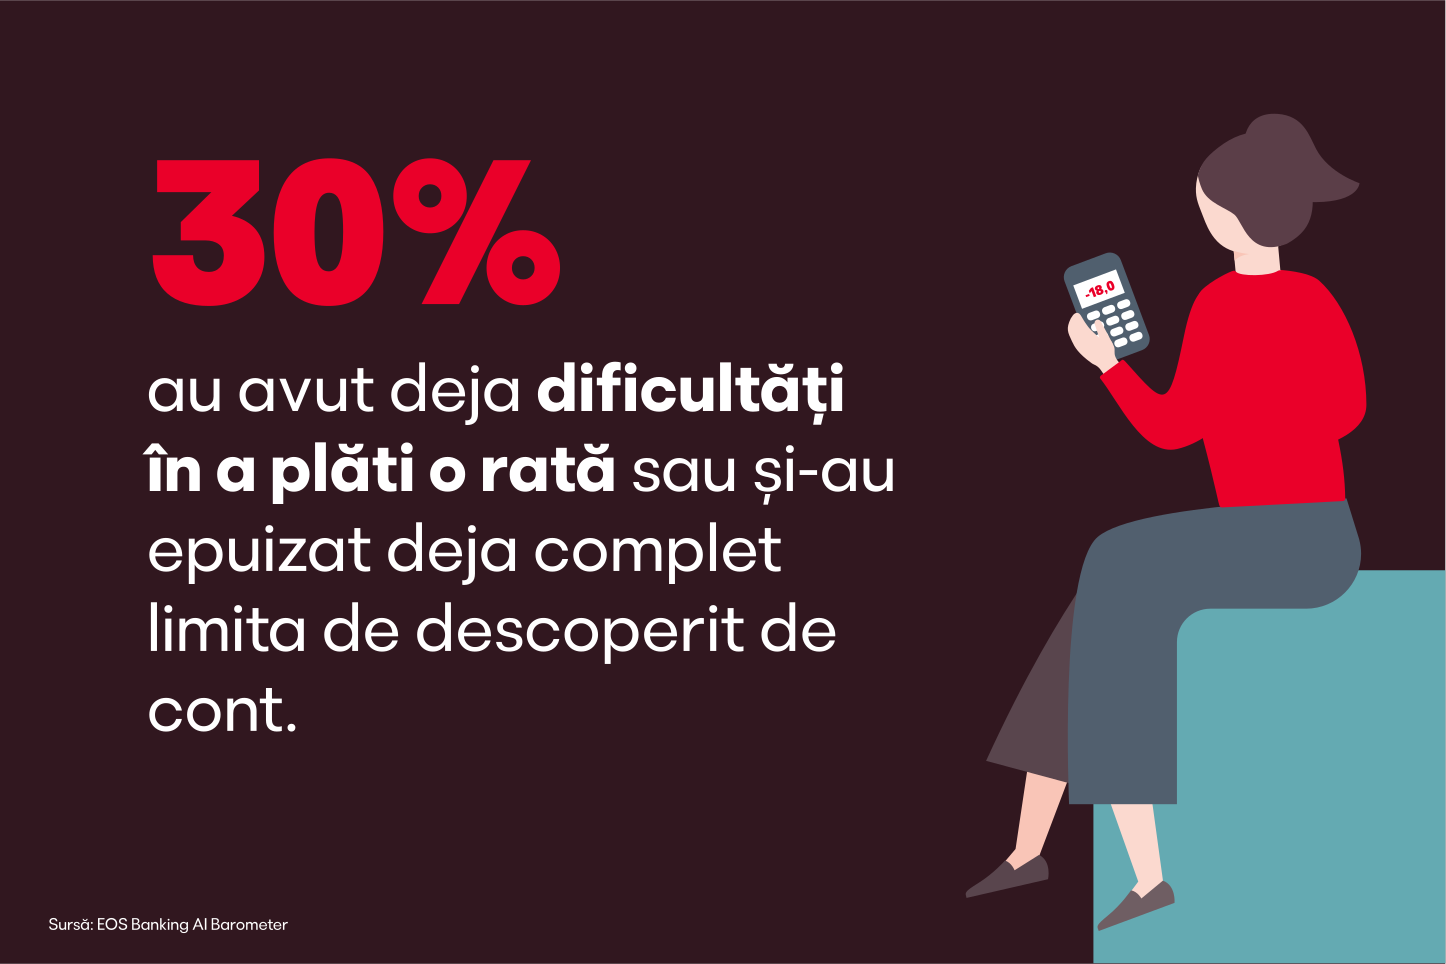
- 30% dintre consumatori s-au confruntat cu dificultăți de plată în relația cu banca, iar una din patru persoane a avut deja contact cu o companie de colectare a creanțelor
Persoanele care s-au confruntat la un moment dat cu dificultăți de plată sunt mult mai deschise la comunicarea cu băncile asistată de inteligența artificială decât cele fără asemenea experiențe. În același timp, majoritatea celor afectați nu doresc să renunțe la interlocutorii umani. Acest lucru reiese din EOS Banking AI Barometer, studiu în cadrul căruia consumatorii din unsprezece țări europene au fost întrebați despre atitudinea lor față de IA în comunicarea cu băncile.
O concluzie importantă a studiului: experiența datoriilor nu este un fenomen excepțional. 30% dintre respondenți au declarat că au avut deja dificultăți în achitarea unei rate sau că au depășit limita descoperitului de cont. De asemenea, una din patru persoane a avut deja contact cu o companie de colectare a creanțelor. Acest lucru arată clar că supraîndatorarea și dificultățile financiare sunt probleme cu care numeroși oameni se confruntă în viața de zi cu zi.
Cum evaluează persoanele afectate utilizarea IA în bănci?
Tocmai într-un domeniu atât de sensibil precum datoriile, soluțiile digitale de sprijin sunt evaluate deosebit de pozitiv. Aceasta este una dintre constatările interesante ale EOS Banking AI Barometer. Persoanele care au avut deja dificultăți de plată în relația cu banca își doresc adesea un sprijin proactiv: indiferent de grupa de vârstă, ele evaluează soluțiile de sprijin bazate pe IA mai pozitiv decât persoanele fără experiențe similare.
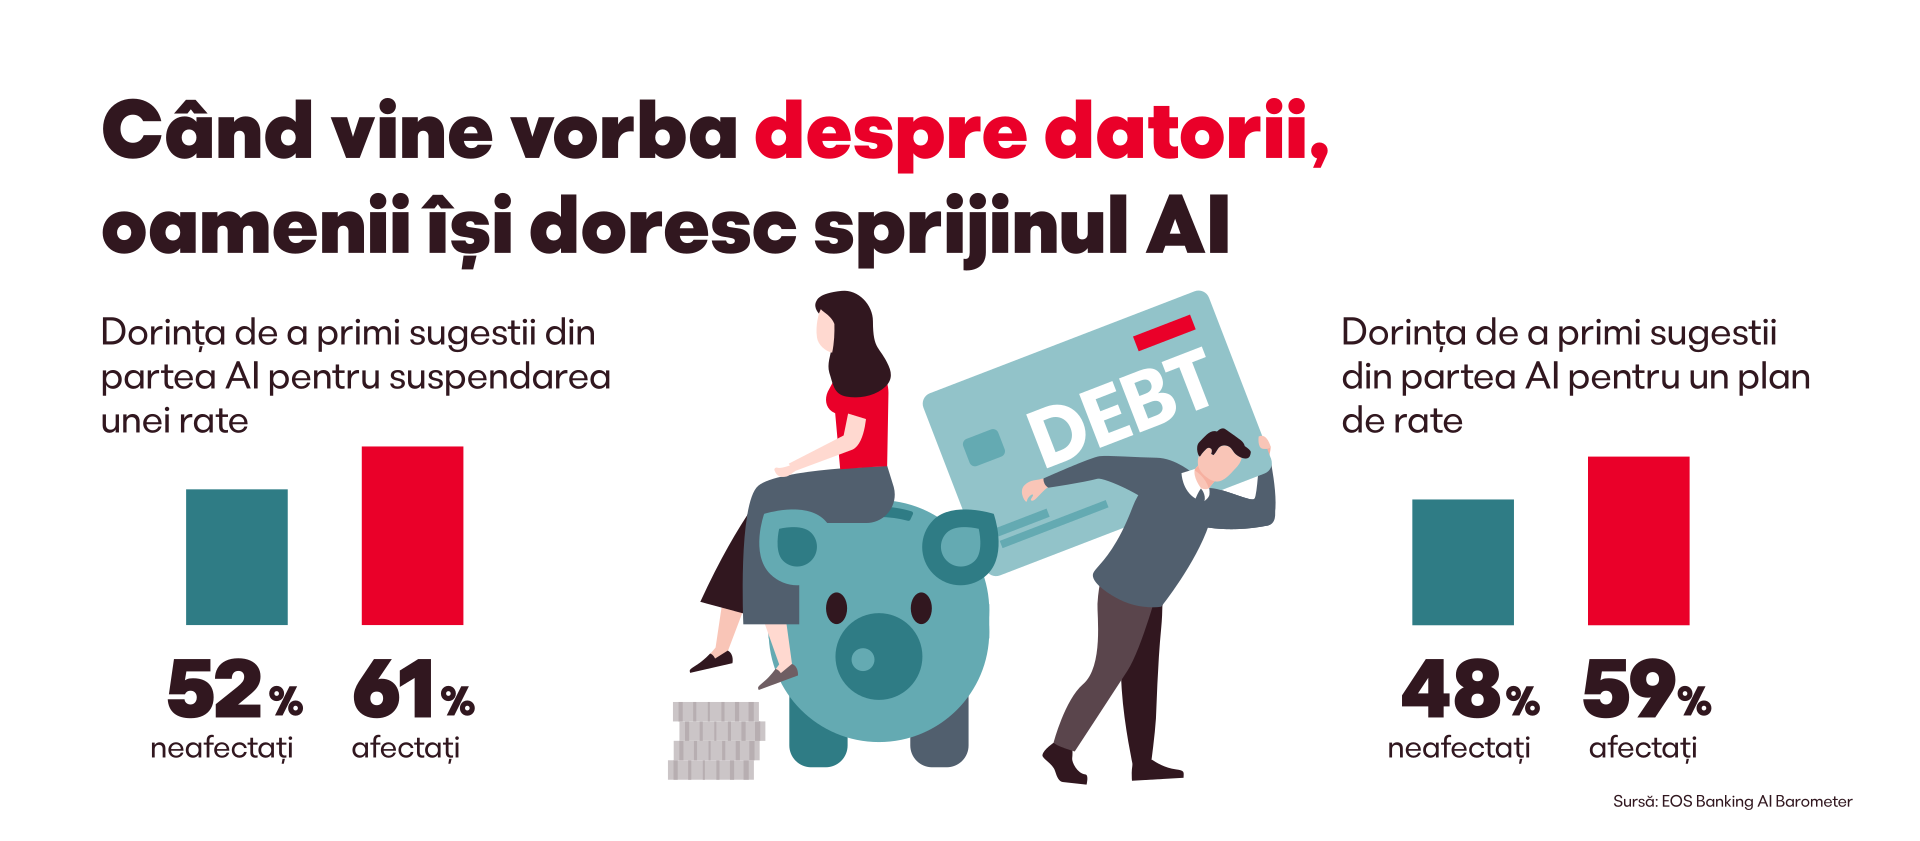
Ce servicii bazate pe IA își doresc de la bancă persoanele cu dificultăți de plată?
„61% dintre persoanele afectate își doresc ca IA să le propună amânarea unei rate – față de numai 52% dintre persoanele neafectate”, explică Daniela Moaca, Senior Manager IT la EOS în România. „Un prim sprijin ușor accesibil și senzația de anonimat ar putea explica dorința de a beneficia de o IA proactivă.” Și în cazul recomandărilor IA privind un plan de plată în rate, nivelul de acceptare este mai ridicat în rândul celor afectați: 59% apreciază pozitiv asemenea propuneri, comparativ cu 48% dintre persoanele neafectate.
Totuși, deschiderea mai mare față de IA nu înseamnă că oamenii doresc să înlocuiască în totalitate contactul personal. 80% dintre respondenții care au trecut deja prin dificultăți de plată își doresc implicarea unei persoane atunci când discută cu banca despre acest subiect delicat.
Ce apreciază consumatorii la interacțiunea cu IA?
Indiferent de experiențele proprii privind dificultățile de plată în relația cu banca: atunci când este vorba despre subiecte sensibile, precum lipsurile financiare sau datoriile, 39% dintre consumatori acceptă deja IA ca prim punct de contact în comunicarea cu serviciul de relații cu clienții al băncii lor.
51% dintre clienții băncilor consideră rapiditatea și disponibilitatea non-stop drept avantaje ale IA. Observăm același lucru și în colectarea creanțelor: utilizarea posibilităților de plată online și a chatboturilor la EOS a crescut în ultimul an de la 27,5% la 33%.
În special persoanele care s-au confruntat cu dificultăți de plată în relația cu banca apreciază procesele digitale. 13% dintre acestea și-ar putea imagina chiar să comunice exclusiv cu IA. Acest lucru s-ar putea explica prin faptul că unele persoane preferă distanța și anonimatul unei soluții tehnice atunci când abordează subiecte financiare sensibile. În rândul celor care nu s-au confruntat până acum cu dificultăți de plată, proporția este de numai 6%.
Ce concluzii pot trage băncile din studiul EOS?
Rezultatele sugerează că ofertele digitale ale unei bănci sunt apreciate cel puțin ca o modalitate ușor accesibilă de a începe comunicarea. Totuși, consilierea personală rămâne importantă și dorită. Din perspectiva băncilor, acest lucru ar putea pleda pentru modele hibride, care îmbină ofertele digitale moderne cu sprijinul personal.
Pentru studiul EOS Banking AI Barometer – Ce crede cu adevărat Europa despre IA în sectorul bancar au fost intervievate 4.400 de persoane din unsprezece țări europene (Bulgaria, Croația, Franța, Germania, Grecia, Polonia, Portugalia, România, Slovenia, Spania și Elveția, câte 400 de respondenți din fiecare țară) cu privire la atitudinea lor față de inteligența artificială în comunicarea cu băncile. Datele au fost colectate în iulie 2026. Participanții vizați au fost clienți bancari cu vârste între 18 și 65 de ani. Studiul a fost realizat online, pe un eșantion reprezentativ pentru populație.
Doriți să aflați mai multe despre cel mai recent studiu EOS? Contactați-ne cu încredere.
Carina Bonde
Corporate Communications & Marketing
Telefon: + 49 173 2979331
Explorează mai mult de la EOS