- Betroffene von Zahlungsschwierigkeiten sind offener für KI in der Kommunikation mit Banken als Nicht-Betroffene
- Offenheit für KI bedeutet dennoch nicht, dass der persönliche Kontakt ersetzt werden soll
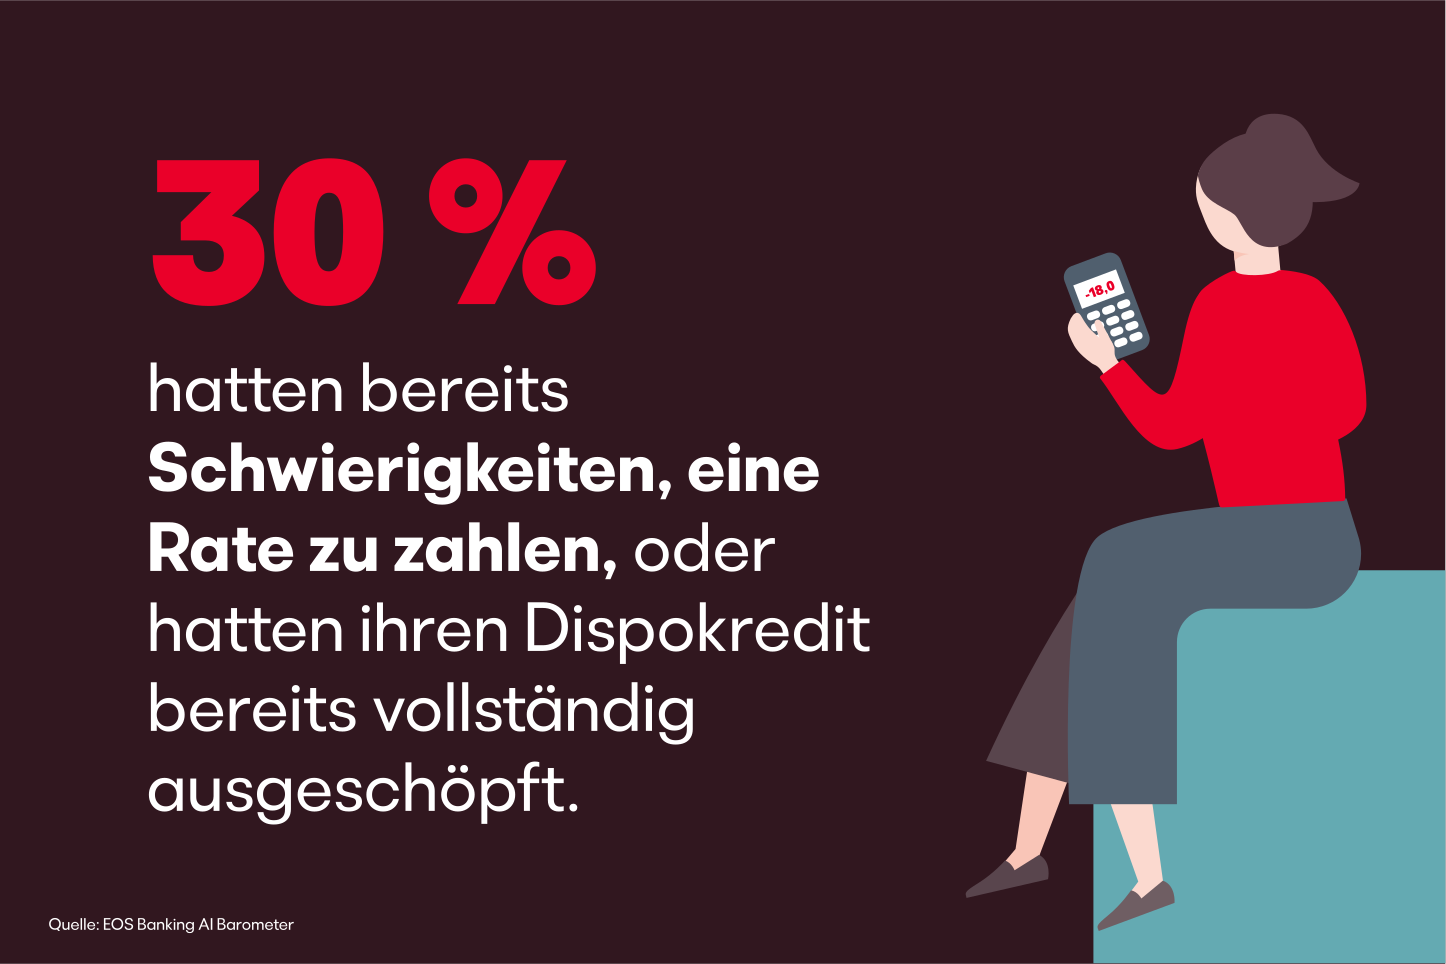
- 30 Prozent der Verbraucher*innen kennen Zahlungsschwierigkeiten gegenüber ihrer Bank, jede*r vierte hatte bereits Kontakt mit einem Inkassounternehmen
Menschen, die schon einmal in Zahlungsschwierigkeiten steckten, stehen KI-gestützter Kommunikation von Banken deutlich offener gegenüber als Nicht-Betroffene. Gleichzeitig wollen die meisten Betroffenen nicht auf persönliche Ansprechpartner verzichten. Das zeigt das EOS Banking AI Barometer, in dem Verbraucher*innen in insgesamt elf europäischen Ländern nach ihrer Haltung zu KI in der Kommunikation mit Banken gefragt wurden.
Eine wichtige Erkenntnis aus der Studie: Erfahrung mit Schulden ist keine Ausnahmeerscheinung. 30 Prozent der Befragten gaben an, schon mal Schwierigkeiten gehabt zu haben, eine Rate zu bezahlen, oder ihren Dispositionsrahmen überzogen zu haben. Jede*r Vierte hatte zudem schon Kontakt mit einem Inkassounternehmen. Damit wird deutlich: Überschuldung und finanzielle Engpässe sind Themen, mit denen viele Menschen im Alltag konfrontiert sind.
Wie bewerten Betroffene den Einsatz von KI bei Banken?
Ausgerechnet bei einem so sensiblen Thema wie Schulden werden digitale Hilfsangebote besonders positiv bewertet. Das ist eine der spannenden Erkenntnisse des EOS Banking AI Barometer. Gerade Menschen, die gegenüber ihrer Bank schon einmal Zahlungsschwierigkeiten hatten, wünschen sich oft eine proaktive Form der Unterstützung: Quer durch alle Altersgruppen bewerten sie KI-Hilfsangebote positiver als Menschen ohne vergleichbare Erfahrung.
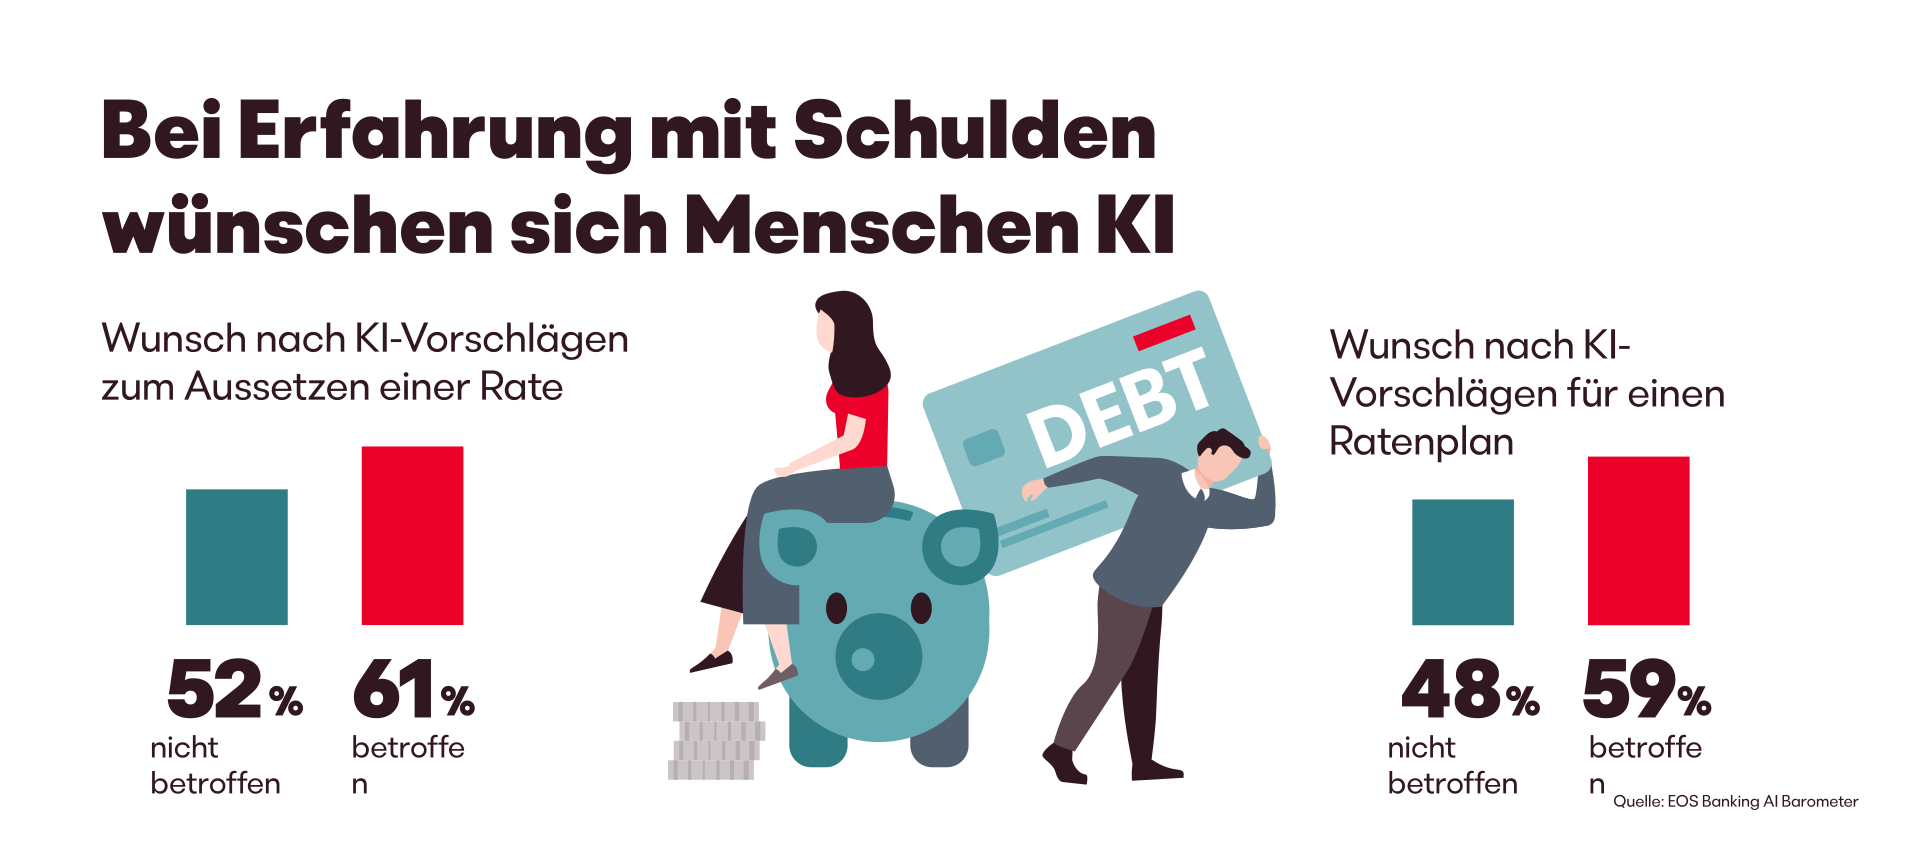
Welche KI-Angebote wünschen sich Menschen in Zahlungsschwierigkeiten von ihrer Bank?
„61 Prozent der Betroffenen wünschen sich von der KI den Vorschlag eine Rate auszusetzen – bei den Nicht-Betroffenen sind es nur 52 Prozent“, ordnet Daniela Moaca, Senior Manager IT bei EOS in Rumänien ein. „Eine erste niedrigschwellige Unterstützung und gefühlte Anonymität könnten Gründe für den Wunsch nach proaktiver KI sein.“ Auch bei Empfehlungen der KI für einen Ratenplan fällt die Zustimmung bei Betroffenen höher aus: 59 Prozent bewerten solche Vorschläge positiv, gegenüber 48 Prozent der Nicht-Betroffenen.
Die höhere Offenheit gegenüber KI bedeutet jedoch nicht, dass Menschen den persönlichen Kontakt komplett ersetzen möchten. 80 Prozent der Befragten, die bereits in Zahlungsschwierigkeiten steckten, wünschen sich die Einbindung eines Menschen, wenn sie mit ihrer Bank über dieses heikle Thema sprechen.
Was schätzen Verbraucher*innen am Kontakt mit KI?
Unabhängig von den eigenen Erfahrungen mit Zahlungsschwierigkeiten gegenüber der Bank: Wenn es um das sensible Thema finanzieller Engpass oder Schulden geht, akzeptieren schon heute 39 Prozent der Verbraucher*innen eine KI als erste Anlaufstelle in der Kundenkommunikation ihrer Bank.
51 Prozent der Bankkunden sehen Schnelligkeit und 24/7-Erreichbarkeit als Vorteile von KI. Im Bereich Inkasso sehen wir das auch: Die Nutzung von Online-Bezahlmöglichkeiten und Chatbots ist bei EOS innerhalb des letzten Jahres von 27,5 auf 33 Prozent gestiegen.
Gerade Menschen, die Zahlungsschwierigkeiten gegenüber ihrer Bank kennen, wissen digitale Prozesse zu schätzen. 13 Prozent von ihnen, könnten sich sogar vorstellen, ausschließlich mit einer KI zu kommunizieren. Das könnte daran liegen, dass manche Menschen bei sensiblen finanziellen Themen die Distanz und Anonymität einer technischen Lösung bevorzugen. Bei bislang nicht von Zahlungsschwierigkeiten betroffenen sind es lediglich 6 Prozent.
Was können Banken aus der EOS Studie ableiten?
Die Ergebnisse legen nahe, dass digitale Angebote einer Bank mindestens als niedrigschwelliger Einstieg in die Kommunikation geschätzt werden. Persönliche Beratung bleibt aber wichtig und erwünscht. Aus Sicht der Banken kann das für hybride Modelle sprechen, die moderne digitale Angebote mit persönlicher Unterstützung verbinden.
Für die Studie EOS Banking AI Barometer – How Europe really feels about AI in banking wurden 4.400 Personen in elf europäischen Ländern (Bulgarien, Kroatien, Frankreich, Deutschland, Griechenland, Polen, Portugal, Rumänien, Slowenien, Spanien und Schweiz, je 400 Befragte) zu ihrer Haltung gegenüber Künstlicher Intelligenz in der Bankkommunikation befragt. Erhoben wurden die Daten im Juli 2026, Zielpersonen waren Bankkunden im Alter von 18 bis 65 Jahren. Die Studie wurde online und bevölkerungsrepräsentativ durchgeführt.
Möchten Sie mehr über die aktuelle EOS Studie erfahren? Melden Sie sich gerne.
Carina Bonde
Corporate Communications & Marketing
Tel.: + 49 173 2979331
Entdecke mehr von EOS